Revoluția oțelului verde: o analiză strategică a transformării industriale
2026-02-18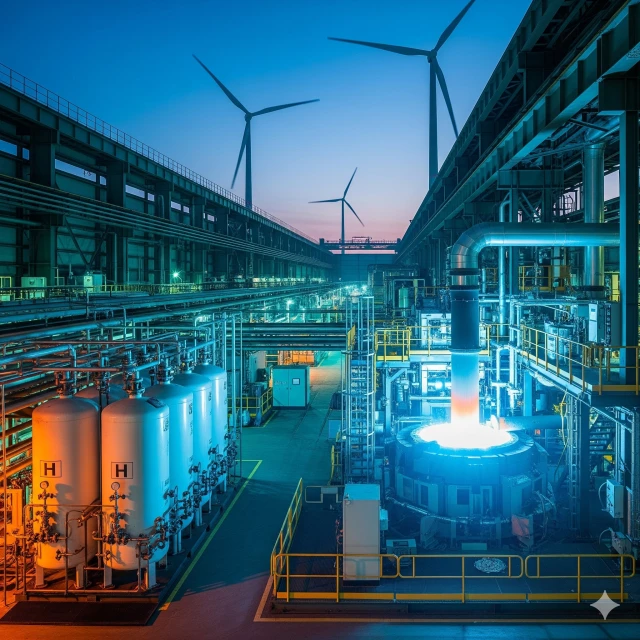
Revoluția oțelului verde: o analiză strategică a transformării industriale
De: Marcin Białczyk – Evaluator de utilaje industriale și expert în evaluare
Introducere: Coloana vertebrală de oțel a unei noi ere
Oțelul a fost mult timp coloana vertebrală a civilizației moderne, la propriu și metaforic. De la zgârie-norii care definesc orizonturile noastre până la utilajele grele comercializate pe platforme precum wesellmachines.com, oțelul este omniprezent. Cu toate acestea, industria metalurgică se află în prezent la cea mai importantă răscruce de drumuri de când procesul Bessemer a revoluționat producția în secolul al XIX-lea.
În calitate de evaluator specializat în utilaje industriale, monitorizez nu doar starea fizică a activelor, ci și „durata lor economică” în contextul reglementărilor în schimbare. Astăzi, industria siderurgică se confruntă cu o dublă presiune: necesitatea fizică a materialului pentru tranziția verde și cerința de reglementare de a elimina amprenta de carbon a producției sale. Acest articol explorează de ce oțelul verde nu mai este un „interes de nișă”, ci o strategie de supraviețuire pentru peisajul industrial european.
1. De ce oțelul? Greutatea carbonului în lumea industrializată
Pentru a înțelege amploarea provocării, trebuie să analizăm cifrele. Metalurgia este unul dintre sectoarele cu cele mai mari emisii din economia globală. Producția tradițională de oțel, bazată în principal pe rute integrate de tip „furnal înalt” și „cuptor cu oxigen” (BF-BOF), se bazează în mare măsură pe cărbunele cocsificabil, atât ca sursă de energie, cât și ca agent reducător.
Realitatea emisiilor
Statisticile sunt neiertătoare: producția tradițională de oțel reprezintă aproximativ 7% până la 9% din totalul emisiilor globale de CO2. Pentru fiecare tonă de oțel produsă prin furnal, aproximativ 1,8 până la 2,2 tone de CO2 sunt eliberate în atmosferă. În contextul pachetului „Fit for 55” al Uniunii Europene, care vizează o reducere cu 55% a emisiilor nete de gaze cu efect de seră până în 2030, aceste cifre sunt nesustenabile.
Mișcarea de reglementare Pincer
Din perspectiva evaluării, activele industriale sunt prinse în prezent într-o „mișcare de pensetă”:
-
Costuri ETS: Sistemul UE de comercializare a certificatelor de emisii (ETS) elimină treptat permisele gratuite de CO2. Pe măsură ce prețul pe tonă de carbon crește, cheltuielile operaționale (OPEX) ale fabricilor tradiționale pe bază de cărbune cresc vertiginos, ceea ce face ca utilajele mai vechi să devină „active imobilizate”.
-
ESG și raportare: Criteriile de mediu, sociale și de guvernanță (ESG) sunt acum esențiale pentru asigurarea finanțării. Companiile care nu raportează o amprentă de carbon în scădere întâmpină din ce în ce mai dificultăți în a atrage investiții sau chiar în a menține linii de credit.
-
Cererea pieței: Tranziția „verde” în sine necesită cantități masive de oțel - pentru turnurile turbinelor eoliene, șasiurile vehiculelor electrice (EV) și infrastructura pe bază de hidrogen. Cu toate acestea, producători precum Volvo sau Mercedes-Benz solicită acum „oțel cu conținut scăzut de carbon” pentru a se asigura că propriile produse îndeplinesc obiectivele de emisii pe durata ciclului de viață.
2. Tehnologii cheie: Hidrogen în loc de cărbune
Trecerea la „oțelul verde” nu este doar o îmbunătățire incrementală; este o schimbare fundamentală în chimie. Industria se îndepărtează de reducerea emisiilor mari de carbon către doi piloni tehnologici principali: DRI (fier redus direct) și EAF (cuptoare cu arc electric) .
Calea DRI-H2: Descoperirea hidrogenului
Cea mai promițătoare soluție pentru producția primară de oțel este tehnologia fierului redus direct. Într-un furnal tradițional, cărbunele cocsificabil elimină oxigenul din minereul de fier, eliberând CO2. În procesul DRI, se utilizează în schimb un gaz reducător.
-
Tranziția de la gaz la hidrogen: În prezent, majoritatea instalațiilor DRI utilizează gaz natural (CH4), care reduce deja emisiile cu aproximativ 50% în comparație cu furnalele. Cu toate acestea, obiectivul final este hidrogenul verde .
-
Reacția chimică: Când hidrogenul verde (produs prin electroliză alimentată de surse regenerabile) este utilizat ca agent reducător, produsul secundar al procesului de fabricare a fierului nu este CO2, ci vapori de apă puri ($H_2O$).
Rolul cuptoarelor cu arc electric (EAF)
EAF este fratele „curat” al cuptorului tradițional. Spre deosebire de cuptoarele cu oxigen de bază care necesită fontă brută topită dintr-un furnal, EAF-urile topesc fier vechi solid sau DRI folosind arcuri electrice de mare putere.
Din punctul de vedere al unui evaluator de utilaje, arcul electric (ECA) este un activ extrem de flexibil. Poate fi alimentat în întregime cu energie regenerabilă (eoliană, solară sau hidroelectrică). Atunci când este combinat cu o instalație DRI pe bază de hidrogen, amprenta totală de CO2 a unei tone de oțel poate scădea la mai puțin de 0,1 tone - o reducere de 95% în comparație cu metoda pe bază de cărbune.
3. Provocări și bariere: Drumul dificil către zero
Deși tehnologia există, implementarea ei este o „operație pe cord deschis” asupra economiei industriale. Rămân câteva obstacole majore.
Decalajul energetic
Oțelul verde este un consumator energogen. Pentru a produce volumul de hidrogen verde necesar pentru a înlocui cărbunele în Europa, avem nevoie de o extindere fără precedent a capacității de energie regenerabilă. Se estimează că o singură oțelărie verde la scară largă ar putea consuma la fel de multă energie electrică ca o țară mică.
Intensitatea capitalului (CAPEX)
Pentru cei dintre noi implicați în evaluarea mașinilor și vânzările industriale, cifrele sunt uimitoare. Înlocuirea unui furnal tradițional cu o configurație DRI+EAF necesită investiții de miliarde de euro. Acest lucru creează un „decalaj de evaluare” semnificativ între activele vechi și tehnologia de nouă generație. Companiile trebuie să decidă dacă să le modernizeze sau să le reconstruiască complet, iar riscul de învechire tehnologică este mare.
Calitatea și disponibilitatea deșeurilor
Pe măsură ce lumea se îndreaptă către producția bazată pe arc electric de ardere (EAF), cererea de deșeuri de oțel de înaltă calitate va crește vertiginos. Deșeurile nu mai sunt „deșeuri”; sunt o materie primă strategică. Asigurarea unei aprovizionări constante cu deșeuri curate și sortate este o provocare logistică pe care industria abia începe să o abordeze.
4. Rolul mecanismului CBAM: Echilibrarea condițiilor de concurență
O preocupare majoră pentru producătorii europeni este „scurgerea de emisii de carbon” – riscul ca reglementările stricte ale UE să direcționeze pur și simplu producția către țări cu standarde de mediu mai scăzute, unde oțelul „murdar” este mai ieftin de produs.
Mecanismul de ajustare la frontieră a emisiilor de carbon (CBAM)
Pentru a preveni acest lucru, UE introduce CBAM, adesea denumită „taxă la frontieră pe carbon”.
-
Cum funcționează: Importatorii de oțel în UE trebuie să plătească un preț pentru carbonul încorporat în produsele lor, echivalent cu ceea ce plătesc producătorii din UE în cadrul ETS.
-
Impactul: Aceasta elimină avantajul de preț nedrept al oțelului importat produs fără costuri legate de carbon. Se asigură că „oțelul verde” produs în Europa poate concura în condiții de concurență echitabile cu „oțelul gri” din străinătate.
Pentru părțile interesate de pe wesellmachines.com, CBAM este un semnal esențial pentru piață. Acesta stabilizează valoarea pe termen lung a investițiilor industriale europene prin protejarea pieței interne de „dumpingul climatic”.
5. Perspectiva evaluatorului: Evaluarea activelor într-o economie verde
Ca evaluator de mașini, privesc aceste evoluții prin prisma valorii reziduale și a obsolescenței funcționale .
-
Active blocate: Durata de viață economică a furnalelor tradiționale se scurtează. La evaluarea acestor mașini, trebuie să ținem cont de „data finală de reglementare”.
-
Premium for Modernity: În schimb, unitățile EAF, liniile de turnare de înaltă eficiență și utilajele automate de sortare a deșeurilor înregistrează o creștere a valorii de piață. „Lichiditatea” lor pe piața secundară este în creștere, deoarece se aliniază cu viitorul industriei.
-
Eficiența energetică ca factor de valoare: Pe piața actuală, valoarea unui utilaj industrial este din ce în ce mai mult legată de raportul său energie-tonă. Mașinile ineficiente devin pasive, mai degrabă decât active.
Rezumat: Un „salt înainte” pentru Europa
Oțelul verde nu este doar o necesitate ecologică; este „scăparea înainte” a Europei. Prin inițierea în metalurgia pe bază de hidrogen și tehnologia EAF, UE își propune să devină un lider tehnologic mondial.
Dacă această tranziție reușește, oțelăriile europene își vor asigura viitorul într-o lume post-cărbune, furnizând materialele de înaltă calitate și cu emisii reduse de carbon necesare pentru economia secolului XXI. Totuși, aceasta este o operațiune asupra unui „organism viu”. Necesită nu doar tehnologie de ultimă generație, ci și un sprijin financiar masiv și un cadru de reglementare robust, precum CBAM, pentru a proteja împotriva concurenței neloiale.
Pentru cumpărătorii și vânzătorii de utilaje industriale, mesajul este clar: viitorul metalurgiei este electric, alimentat cu hidrogen și neutru din punct de vedere al emisiilor de carbon. Cei care își adaptează portofoliile de active astăzi vor fi liderii pieței industriale de mâine.
Marcin Białczyk Evaluator de Mașini Industriale Expert în Evaluarea Activelor Industriale și Tendințe Tehnologice Contribuitor la wesellmachines.com
Conținut adăugat:
 BIAŁCZYK Sp. z o.o.
Ştiri
Mașini second-hand dintr-o închidere de fabrică: cum să cumperi bine și să nu plătești prea mult
Șapte mașini SCM dintr-o fabrică de mobilă din regiunea Pomerania de Vest, Polonia, după o reducere de preț de 58%. Ce determină valoarea unei mașini second-hand, cum se calculează costul demontării și ce trebuie verificat înainte de a semna. Citeşte mai mult
Fuel crisis 2026: What it means for Europe’s metalworking industry
Criza combustibililor din 2026 crește costurile în industria de prelucrare a metalelor din Europa. Aflați principalele riscuri și oportunitățile legate de mașinile folosite. Citeşte mai mult
Industrial Refrigeration in Poland’s Food Industry: Why Modernization Matters Now
Industria alimentară din Polonia își sporește investițiile în modernizarea și automatizarea mașinilor, în timp ce noile reglementări UE privind gazele fluorurate determină producătorii de alimente să analizeze mai atent echipamentele de refrigerare. În consecință, refrigerarea industrială devine o zonă strategică de modernizare pentru companiile care doresc o eficiență sporită, conformitate și fiabilitate pe termen lung a producției. Citeşte mai mult
Cum pot atelierele europene de prelucrare a metalelor să câștige în noua eră industrială
Companiile europene de prelucrare a metalelor pot valorifica reindustrializarea, nearshoring-ul și cererea în creștere în domeniul energiei, e-mobilității și apărării pentru a încheia contracte pe termen lung, cu marje de profit mai mari. Prin specializarea, modernizarea parcului de mașini (inclusiv cu mașini second-hand) și profesionalizarea calității și a vânzărilor, acestea se pot moderniza rapid cu sprijinul unor platforme precum wesellmachines.com, conduse de ing. Marcin Białczyk. Citeşte mai mult
Ce se întâmplă în industria europeană la începutul lunii februarie 2026?
Descoperiți cum influențează indicele PMI în creștere și noua Lege a UE privind accelerarea industrială evaluarea mașinilor în 2026. Evaluatorul Marcin Białczyk de la wesellmachines.com analizează tendințele pieței, valoarea de înlocuire și uzura funcțională a echipamentelor CNC în era Industriei 4.0. Citeşte mai mult
Revoluția oțelului verde: o analiză strategică a transformării industriale
Analiză strategică a trecerii sectorului siderurgic către oțelul verde. Expertul Marcin Białczyk explorează tehnologiile DRI și EAF, Fit for 55, CBAM și provocările legate de evaluarea utilajelor industriale în era decarbonizării și a cerințelor ESG. Citeşte mai mult
Evaluarea Mașinilor Moderne de Îndoire a Tuburilor și Profilurilor în 2026
Marcin Białczyk (wesellmachines.com) redefinește evaluarea îndoitului CNC pentru 2026. Concluzie cheie: tehnologia All-Electric și datele IIoT conduc la o valoare reziduală mai mare prin precizie extremă (±0.05°) și eficiență energetică (economii de 50%). Ghidul leagă evaluarea tehnică de căile de finanțare din 2026 (FENG, BGK) pentru sectorul de producție. Citeşte mai mult
Evaluarea Mașinilor de Cuie: Ce Cumpărați de Fapt? Analiză de Expert
De ce un automat Wafios vechi de 20 de ani costă mai mult decât o mașină nouă din import? Marcin Białczyk de la WeSellMachines explică valoarea ascunsă a fontei detensionate, a sistemelor mecanice de separare a deșeurilor (nipping) și a documentației originale. Aflați de ce în industria grea se plătește pentru fizica materialelor, nu pentru anul de fabricație. Citeşte mai mult

Cum să cumperi un ferăstrău multi-lame folosit și să revoluționezi fierăstrăul tău
Piața secundară pentru utilaje pentru prelucrarea lemnului este vastă, dar plină de capcane. În calitate de expert care a văzut sute de mașini „vopsite pentru vânzare”, dar distruse pe interior, am pregătit acest ghid cuprinzător pentru dvs. Nu este vorba de fleacuri de marketing, ci de o doză solidă de cunoștințe inginerești care vă vor permite să evaluați independent starea tehnică a unei mașini. Citeşte mai mult
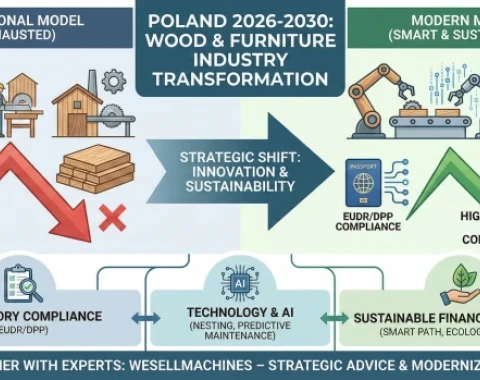
Sfârșitul erei „mobilei ieftine”? Strategia ta de supraviețuire și creștere pentru 2026–2030
Industria poloneză a lemnului și mobilei a fost timp de decenii liderul incontestabil al exporturilor, generând o cifră de afaceri impresionantă de 16,3 miliarde EUR în 2024. Am fost „fabrica de mobilă a Europei”, câștigând prin preț, disponibilitatea materiei prime și forța de muncă calificată. Cu toate acestea, suntem deja în decembrie 2025 și, ca practician care vă vizitează fabricile zilnic, văd clar: acest model tocmai și-a atins limitele. Citeşte mai mult
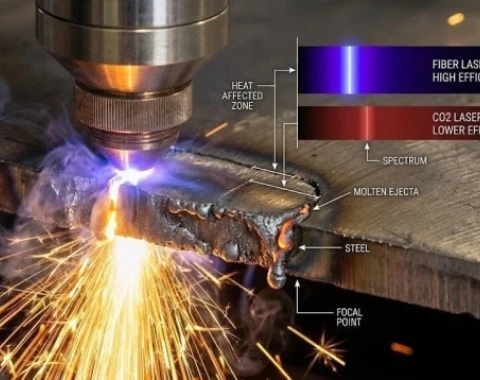
Rezumat executiv: Starea actuală pentru 2025
Sectorul prelucrării metalelor intră într-o fază definită în analizele macroeconomice drept „Era Hiper-Eficienței”. Având în vedere fluctuațiile indicilor de încredere industrială, iar previziunile privind consumul de oțel arată doar o creștere marginală (+2,2%), marja de eroare a investițiilor a dispărut efectiv. La wesellmachines.com, identificăm o schimbare fundamentală de paradigmă: o tranziție de la o strategie de creștere cu orice preț la utilizarea activelor și protejarea fluxului de numerar. În acest raport, analizăm de ce cheia supraviețuirii în 2025-2026 nu este cumpărarea de „nou”, ci cumpărarea de „eficient” - adesea de pe piața secundară. Citeşte mai mult

Cum să alegi un centru de prelucrare CNC pentru lemn folosit? Un audit complet al mașinii, pas cu pas
Cumpărarea unui centru de prelucrare CNC pentru lemn second-hand este o oportunitate uriașă, dar și un risc masiv. Praful omniprezent de MDF distruge componentele cheie, iar costul reparației unui ax sau a unei pompe de vid este uriaș. Acest ghid complet (peste 5000 de cuvinte) este un audit tehnic profesional pe scurt. Vă vom învăța cum să inspectați mașina pas cu pas - de la diagnosticarea axului și testele de scurgere a mesei de vid până la evaluarea mecanicii și a comenzilor. Evitați o greșeală costisitoare și faceți o investiție informată cu ajutorul listei noastre de verificare experți. Citeşte mai mult

Ghidul complet: Cum să cumpărați o presă de îndoit CNC second-hand și să nu regretați investiția
Cumpărarea unei prese de îndoit CNC second-hand este o investiție strategică, dar riscantă. Acest articol este un ghid complet care explică, pas cu pas, cum să efectuați o inspecție tehnică profesională pentru a minimiza riscul. Autorul, expert cu 20 de ani de experiență, descrie elementele cheie de verificat: de la evaluarea cadrului și a sistemului hidraulic, prin diagnosticarea comenzii CNC, până la verificarea completitudinii documentației. Articolul oferă cunoștințele necesare pentru a lua o decizie informată și sigură, ajutând la evitarea greșelilor costisitoare. Citeşte mai mult
 Log in with Facebook
 Log in with Google