Fuel crisis 2026: What it means for Europe’s metalworking industry
2026-06-17
Criza combustibililor 2026: Ce înseamnă pentru industria de prelucrare a metalelor din Europa
De Marcin Białczyk, Inginer și operator pe piața de mașini unelte industriale
Companiile europene de prelucrare a metalelor ar trebui să răspundă crizei combustibililor din 2026 în trei moduri: să reducă intensitatea energetică, să securizeze lanțuri de aprovizionare mai flexibile și să direcționeze investițiile către mașini unelte eficiente sau second-hand.
Pentru multe ateliere, amenințarea imediată nu este doar prețul mai mare al energiei electrice, ci și comprimarea marjelor în transport, consumabile și subcontractare. Companiile care reacționează devreme pot proteja fluxul de numerar și pot achiziționa active productive la prețuri sub piață.
Publicat: 17 iunie 2026 · Actualizat: 17 iunie 2026
Principalele concluzii
- Cel mai mare risc pe termen scurt pentru companiile de prelucrare a metalelor este creșterea costului total de operare, nu doar prețul principal al combustibililor.
- Fabricile intensive energetic și subcontractorii orientați spre export sunt cei mai expuși la presiunea marjelor.
- Piața de mașini unelte second-hand ar putea beneficia pe măsură ce fabricile amână noi investiții de capital și vând active excedentare.
- Echipamentele CNC eficiente energetic și automatizarea devin mai atractive atunci când costurile cu energia și forța de muncă rămân ridicate.
Care este principala problemă pentru companiile de prelucrare a metalelor în 2026?
Problema centrală este că criza combustibililor crește simultan costurile pe întregul lanț de producție. Electricitatea, transportul, lubrifianții, lichidele de răcire, subcontractarea și logistica de export devin toate mai scumpe, ceea ce face mai dificil pentru producători să-și apere marjele.
Pentru multe companii, acest lucru este mai periculos decât o scădere temporară a cererii. O fabrică poate supraviețui unor comenzi mai slabe pentru o perioadă, dar atunci când fiecare tonă procesată, fiecare oră de funcționare a mașinii și fiecare expediere devine mai scumpă, presiunea asupra capitalului de lucru crește rapid.
De ce sunt costurile cu energia și transportul atât de dăunătoare?
Prelucrarea metalelor este structural intensivă energetic. Cuptoarele, centrele de prelucrare CNC, sistemele de aer comprimat, echipamentele de sudură, unitățile de extracție și sistemele de răcire necesită toate un aport stabil de energie, astfel încât creșterile bruște ale costurilor afectează rapid economia unitară.
Costurile combustibililor se extind și prin lanțul de aprovizionare mai larg. Deșeurile, barele de oțel, tablele, profilele și componentele finite sunt transportate prin rețele rutiere, portuare și depozite, astfel încât tarifele mai mari de motorină și transport funcționează ca o taxă pe fiecare etapă a activității industriale.
Ce fabrici sunt cel mai mult expuse?
Afacerile cele mai expuse sunt producătorii intensivi energetic, subcontractorii cu un volum mare de export și atelierele cu o putere de preț slabă. Fabricile care se bazează pe un consum mare de electricitate sau pe lucrări contractuale cu marjă mică sunt, de obicei, mai puțin capabile să absoarbă inflația prelungită a costurilor.
Companiile cu flote de mașini mai vechi sunt, de asemenea, dezavantajate. Echipamentele vechi consumă adesea mai multă energie, generează mai mult timp de nefuncționare și fac mai dificilă concurența atunci când costurile cu energia și întreținerea cresc împreună.
De ce creează aceasta un risc structural pentru industria europeană?
Această criză nu este doar o poveste temporară despre combustibili. Ea consolidează o tendință mai lungă în care producătorii europeni operează sub costuri structurale mai mari cu energia și logistica decât concurenții din regiuni cu costuri mai mici.
Dacă această presiune durează până în 2027, mai multe firme ar putea reduce turele, amâna investițiile, muta producția selectată în străinătate sau lichida active neutilizate. Riscul pe termen lung nu este doar o profitabilitate mai mică, ci o pierdere graduală a capacității industriale în anumite părți ale bazei de producție a Europei.
Unde sunt cele mai bune oportunități în mașinile second-hand?
Condițiile de criză creează adesea oportunități pentru cumpărătorii disciplinați. Companiile sub presiune financiară pot vinde mașini, celule complete sau echipamente de suport de producție sub valoarea de piață corectă, mai ales când au nevoie rapid de lichidități.
Cele mai atractive domenii de oportunitate
- Mașini CNC eficiente energetic: echipamente mai noi cu consum redus de energie, sisteme servo mai bune și eficiență de control îmbunătățită.
- Active de automatizare: celule de sudură robotizată, sisteme laser și prese CNC care reduc costul unitar și îmbunătățesc repetabilitatea.
- Vânzări de active aflate în dificultate: mașini unelte din fabrici suspendate, operațiuni de micșorare sau relocări strategice.
- Substituția pe piața secundară: cumpărători care înlocuiesc achizițiile planificate de echipamente noi cu alternative second-hand de calitate.
Pentru comercianții de mașini unelte și cumpărătorii industriali, viteza contează. Cele mai bune oportunități merg de obicei către operatorii care pot inspecta, evalua și executa tranzacții transfrontaliere mai rapid decât cumpărătorii corporativi mai lenți.
Ce ar trebui să facă acum companiile de prelucrare a metalelor?
Cel mai puternic răspuns este operațional, nu retoric. Echipele de management ar trebui să se concentreze pe acțiuni măsurabile care reduc expunerea în câteva săptămâni, nu doar pe prezentări de strategie pe termen lung.
- Auditați consumul de energie la nivel de mașină pentru a identifica cele mai ineficiente active și blocajele.
- Reevaluați contractele mai rapid acolo unde clauzele legate de energie și logistică permit negocierea.
- Diversificați furnizorii și rutele de transport pentru a reduce riscul de concentrare.
- Comparați modernizarea versus înlocuirea pentru echipamente CNC și de fabricație mai vechi.
- Monitorizați vânzările de active aflate în dificultate pentru achiziții strategice de mașini unelte second-hand.
În acest mediu, câștigătorii sunt, de obicei, firmele care tratează eficiența mașinilor unelte, disciplina în achiziții și răspunsul la prețuri ca un sistem conectat.
Perspective până în 2027
Dacă instabilitatea pieței de combustibili și energie rămâne prelungită, companiile europene de prelucrare a metalelor vor trebui să planifice în jurul incertitudinii, în loc să aștepte o revenire rapidă. Aceasta înseamnă că reziliența costurilor, flexibilitatea furnizorilor și eficiența activelor devin capacități competitive de bază.
Atât pentru cumpărători, producători, cât și pentru comercianții de mașini unelte, perioada 2026-2027 ar putea deveni o perioadă de ajustare forțată, dar și una de oportunități neobișnuit de puternice pe piața de mașini unelte second-hand.
Despre autor
Marcin Białczyk este un inginer și operator pe piața de mașini unelte industriale, specializat în tranzacționarea de mașini unelte second-hand, evaluarea activelor industriale și achiziția de echipamente transfrontaliere în Europa. El publică analize de piață practice pentru producători, cumpărători de mașini unelte și decidenți industriali prin intermediul WeSellMachines.
WeSellMachines — partenerul dumneavoastră în comerțul cu mașini unelte industriale în întreaga Europă.
Looking for Mașini de prelucrat metale?
Browse our marketplace for verified used industrial equipment. Direct contact with sellers. No commission.
Conținut adăugat:
 BIAŁCZYK Sp. z o.o.
Ştiri
Mașini second-hand dintr-o închidere de fabrică: cum să cumperi bine și să nu plătești prea mult
Șapte mașini SCM dintr-o fabrică de mobilă din regiunea Pomerania de Vest, Polonia, după o reducere de preț de 58%. Ce determină valoarea unei mașini second-hand, cum se calculează costul demontării și ce trebuie verificat înainte de a semna. Citeşte mai mult
Fuel crisis 2026: What it means for Europe’s metalworking industry
Criza combustibililor din 2026 crește costurile în industria de prelucrare a metalelor din Europa. Aflați principalele riscuri și oportunitățile legate de mașinile folosite. Citeşte mai mult
Industrial Refrigeration in Poland’s Food Industry: Why Modernization Matters Now
Industria alimentară din Polonia își sporește investițiile în modernizarea și automatizarea mașinilor, în timp ce noile reglementări UE privind gazele fluorurate determină producătorii de alimente să analizeze mai atent echipamentele de refrigerare. În consecință, refrigerarea industrială devine o zonă strategică de modernizare pentru companiile care doresc o eficiență sporită, conformitate și fiabilitate pe termen lung a producției. Citeşte mai mult
Cum pot atelierele europene de prelucrare a metalelor să câștige în noua eră industrială
Companiile europene de prelucrare a metalelor pot valorifica reindustrializarea, nearshoring-ul și cererea în creștere în domeniul energiei, e-mobilității și apărării pentru a încheia contracte pe termen lung, cu marje de profit mai mari. Prin specializarea, modernizarea parcului de mașini (inclusiv cu mașini second-hand) și profesionalizarea calității și a vânzărilor, acestea se pot moderniza rapid cu sprijinul unor platforme precum wesellmachines.com, conduse de ing. Marcin Białczyk. Citeşte mai mult
Ce se întâmplă în industria europeană la începutul lunii februarie 2026?
Descoperiți cum influențează indicele PMI în creștere și noua Lege a UE privind accelerarea industrială evaluarea mașinilor în 2026. Evaluatorul Marcin Białczyk de la wesellmachines.com analizează tendințele pieței, valoarea de înlocuire și uzura funcțională a echipamentelor CNC în era Industriei 4.0. Citeşte mai mult
Revoluția oțelului verde: o analiză strategică a transformării industriale
Analiză strategică a trecerii sectorului siderurgic către oțelul verde. Expertul Marcin Białczyk explorează tehnologiile DRI și EAF, Fit for 55, CBAM și provocările legate de evaluarea utilajelor industriale în era decarbonizării și a cerințelor ESG. Citeşte mai mult
Evaluarea Mașinilor Moderne de Îndoire a Tuburilor și Profilurilor în 2026
Marcin Białczyk (wesellmachines.com) redefinește evaluarea îndoitului CNC pentru 2026. Concluzie cheie: tehnologia All-Electric și datele IIoT conduc la o valoare reziduală mai mare prin precizie extremă (±0.05°) și eficiență energetică (economii de 50%). Ghidul leagă evaluarea tehnică de căile de finanțare din 2026 (FENG, BGK) pentru sectorul de producție. Citeşte mai mult
Evaluarea Mașinilor de Cuie: Ce Cumpărați de Fapt? Analiză de Expert
De ce un automat Wafios vechi de 20 de ani costă mai mult decât o mașină nouă din import? Marcin Białczyk de la WeSellMachines explică valoarea ascunsă a fontei detensionate, a sistemelor mecanice de separare a deșeurilor (nipping) și a documentației originale. Aflați de ce în industria grea se plătește pentru fizica materialelor, nu pentru anul de fabricație. Citeşte mai mult

Cum să cumperi un ferăstrău multi-lame folosit și să revoluționezi fierăstrăul tău
Piața secundară pentru utilaje pentru prelucrarea lemnului este vastă, dar plină de capcane. În calitate de expert care a văzut sute de mașini „vopsite pentru vânzare”, dar distruse pe interior, am pregătit acest ghid cuprinzător pentru dvs. Nu este vorba de fleacuri de marketing, ci de o doză solidă de cunoștințe inginerești care vă vor permite să evaluați independent starea tehnică a unei mașini. Citeşte mai mult
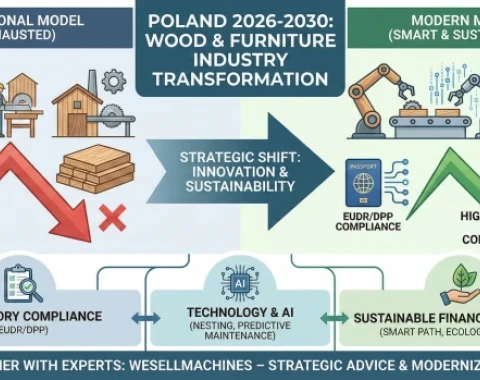
Sfârșitul erei „mobilei ieftine”? Strategia ta de supraviețuire și creștere pentru 2026–2030
Industria poloneză a lemnului și mobilei a fost timp de decenii liderul incontestabil al exporturilor, generând o cifră de afaceri impresionantă de 16,3 miliarde EUR în 2024. Am fost „fabrica de mobilă a Europei”, câștigând prin preț, disponibilitatea materiei prime și forța de muncă calificată. Cu toate acestea, suntem deja în decembrie 2025 și, ca practician care vă vizitează fabricile zilnic, văd clar: acest model tocmai și-a atins limitele. Citeşte mai mult
Rezumat executiv: Starea actuală pentru 2025
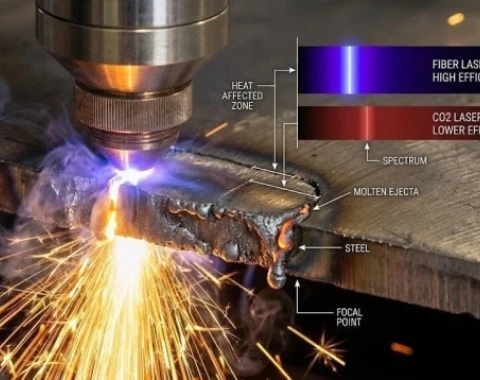
Sectorul prelucrării metalelor intră într-o fază definită în analizele macroeconomice drept „Era Hiper-Eficienței”. Având în vedere fluctuațiile indicilor de încredere industrială, iar previziunile privind consumul de oțel arată doar o creștere marginală (+2,2%), marja de eroare a investițiilor a dispărut efectiv. La wesellmachines.com, identificăm o schimbare fundamentală de paradigmă: o tranziție de la o strategie de creștere cu orice preț la utilizarea activelor și protejarea fluxului de numerar. În acest raport, analizăm de ce cheia supraviețuirii în 2025-2026 nu este cumpărarea de „nou”, ci cumpărarea de „eficient” - adesea de pe piața secundară. Citeşte mai mult

Cum să alegi un centru de prelucrare CNC pentru lemn folosit? Un audit complet al mașinii, pas cu pas
Cumpărarea unui centru de prelucrare CNC pentru lemn second-hand este o oportunitate uriașă, dar și un risc masiv. Praful omniprezent de MDF distruge componentele cheie, iar costul reparației unui ax sau a unei pompe de vid este uriaș. Acest ghid complet (peste 5000 de cuvinte) este un audit tehnic profesional pe scurt. Vă vom învăța cum să inspectați mașina pas cu pas - de la diagnosticarea axului și testele de scurgere a mesei de vid până la evaluarea mecanicii și a comenzilor. Evitați o greșeală costisitoare și faceți o investiție informată cu ajutorul listei noastre de verificare experți. Citeşte mai mult

Ghidul complet: Cum să cumpărați o presă de îndoit CNC second-hand și să nu regretați investiția
Cumpărarea unei prese de îndoit CNC second-hand este o investiție strategică, dar riscantă. Acest articol este un ghid complet care explică, pas cu pas, cum să efectuați o inspecție tehnică profesională pentru a minimiza riscul. Autorul, expert cu 20 de ani de experiență, descrie elementele cheie de verificat: de la evaluarea cadrului și a sistemului hidraulic, prin diagnosticarea comenzii CNC, până la verificarea completitudinii documentației. Articolul oferă cunoștințele necesare pentru a lua o decizie informată și sigură, ajutând la evitarea greșelilor costisitoare. Citeşte mai mult
 Log in with Facebook
 Log in with Google